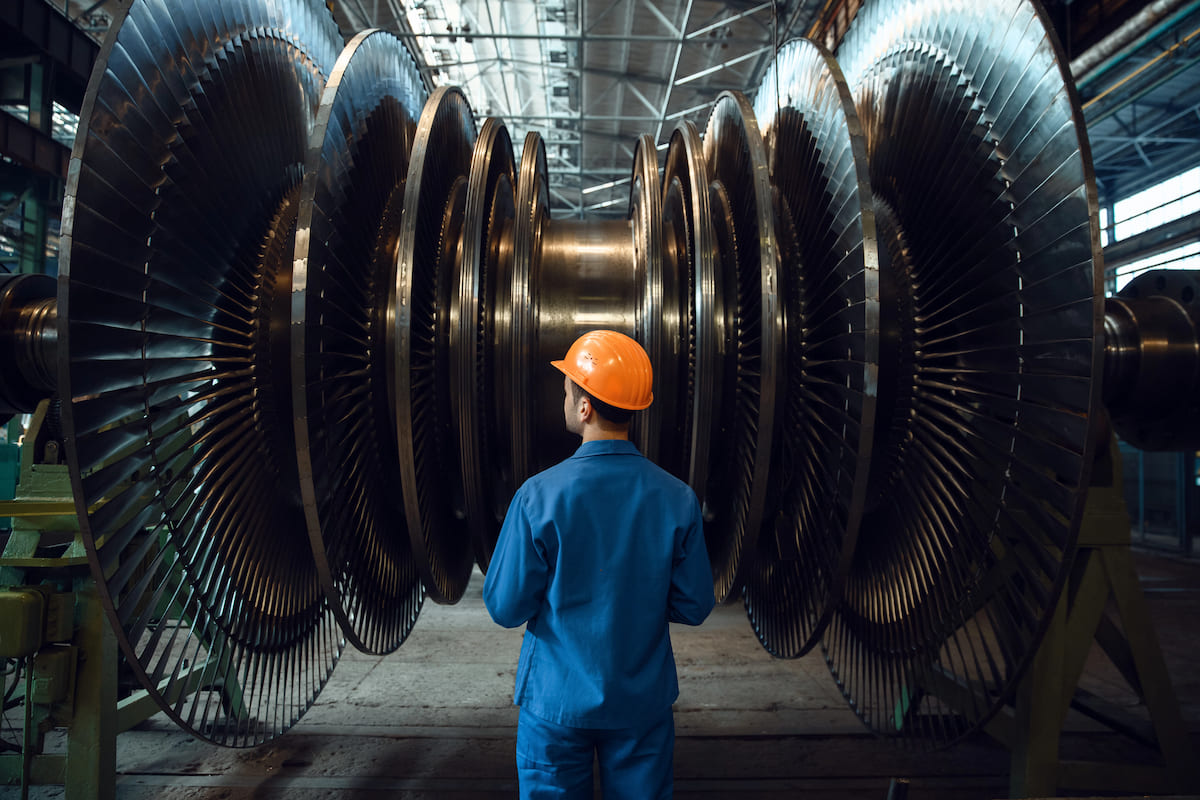
Previsioni sulla filiera delle turbine a gas
Non sarà facile liberarsi della produzione termoelettrica a gas. Eletto vettore ponte della transizione, oggi questo carburante è l’unico tra le fonti fossili a promettere una crescita a lungo termine. Ma non è detto che l’offerta possa soddisfare a pieno la domanda. Un mix di fattori, tra cui spiccano le difficoltà della filiera delle turbine a gas, potrebbe livellare la nuova capacità termoelettrica.
A indagare i possibili trend del comparto è oggi Wood Mackenzie nel rapporto intitolato “Turbocharged vs. turbo lag: The new landscape for gas-fired power”. Il documento approfondisce il futuro dell’energia a gas e il suo impatto sui mercati energetici globali, fornendo un raffronto tra installazioni annuali necessarie e reale capacità produttiva.
Domanda e offerta di gas
Da un recente rapporto di BloombergNEF (Scenario di Transizione Economica) sappiamo che la domanda di gas dovrebbe aumentare del 25% dal 2024 al 2050, raggiungendo i 5.449 miliardi di metri cubi. Un quantitativo sui cui agiscono essenzialmente due leve: la fame di energia dei data center e le minori aspettative a lungo termine sui prezzi del carburante.
In questo scenario l’offerta riuscirà a soddisfare la domanda? Sulla risposta si concentrano diversi dubbi.
Gli analisti di Wood Mackenzie prevedono circa 890 GW di nuova capacità termoelettrica a gas aggiunti a livello globale tra il 2025 e il 2040. La maggior parte della crescita arriverà da Cina e Stati Uniti, che insieme dovrebbero rappresentare, in media, il 47% degli incrementi annuali globali in questo lasso di tempo.
I fattori di incertezza secondo Wood Mac
A creare incertezza su tali previsioni sono oggi diversi fattori, a cominciare da quelli legati alla filiera delle turbine a gas. Lo scorso anno gli ordini delle turbine sono aumentati del 32% (2024 su 2023), trainati dal carico derivante dall’elettrificazione, dall’intelligenza artificiale e dalla produzione di idrogeno. Sul breve periodo, però, l’industria potrebbe trovare alcune difficoltà a causa di una serie di sfide sulla catena di fornitura globale, tra cui la carenza di materiali e i vincoli logistici.
La conseguenza diretta? I tempi di consegna delle nuove turbine a gas si estendono oltre il 2029, con ritardi a cascata nei progetti. Ma a pesare sul comparto sono anche gli elevati prezzi del carburante che potrebbero, almeno in Asia, limitare un ruolo di picco nell’impiego del gas, nonostante la forte crescita della domanda. Anche gli obiettivi europei di decarbonizzazione stanno portando a una riduzione graduale del gas prodotto, con una significativa riduzione della sua quota nell’offerta entro il 2040.
“Sebbene i mercati energetici richiederanno energia a gas naturale come parte della transizione energetica fino al 2040, il ruolo del gas avrà dei limiti”, ha affermato David Brown, Direttore della Ricerca sulla Transizione Energetica presso Wood Mackenzie. “Gli elevati costi del carburante in alcune regioni, l’aumento dei costi di costruzione e il continuo calo dei costi per le energie rinnovabili e l’accumulo di energia limiteranno il potenziale di crescita del gas”.