di Paolo Zani, Rödl & Partner
Con la risoluzione n. 23/E del 3 aprile 2025, l’Agenzia delle Entrate ha chiarito che l’aliquota dell’imposta di registro per la costituzione del diritto di superficie su terreni agricoli è del 9%, anziché del 15%, allineandosi così alla posizione della Corte di Cassazione.
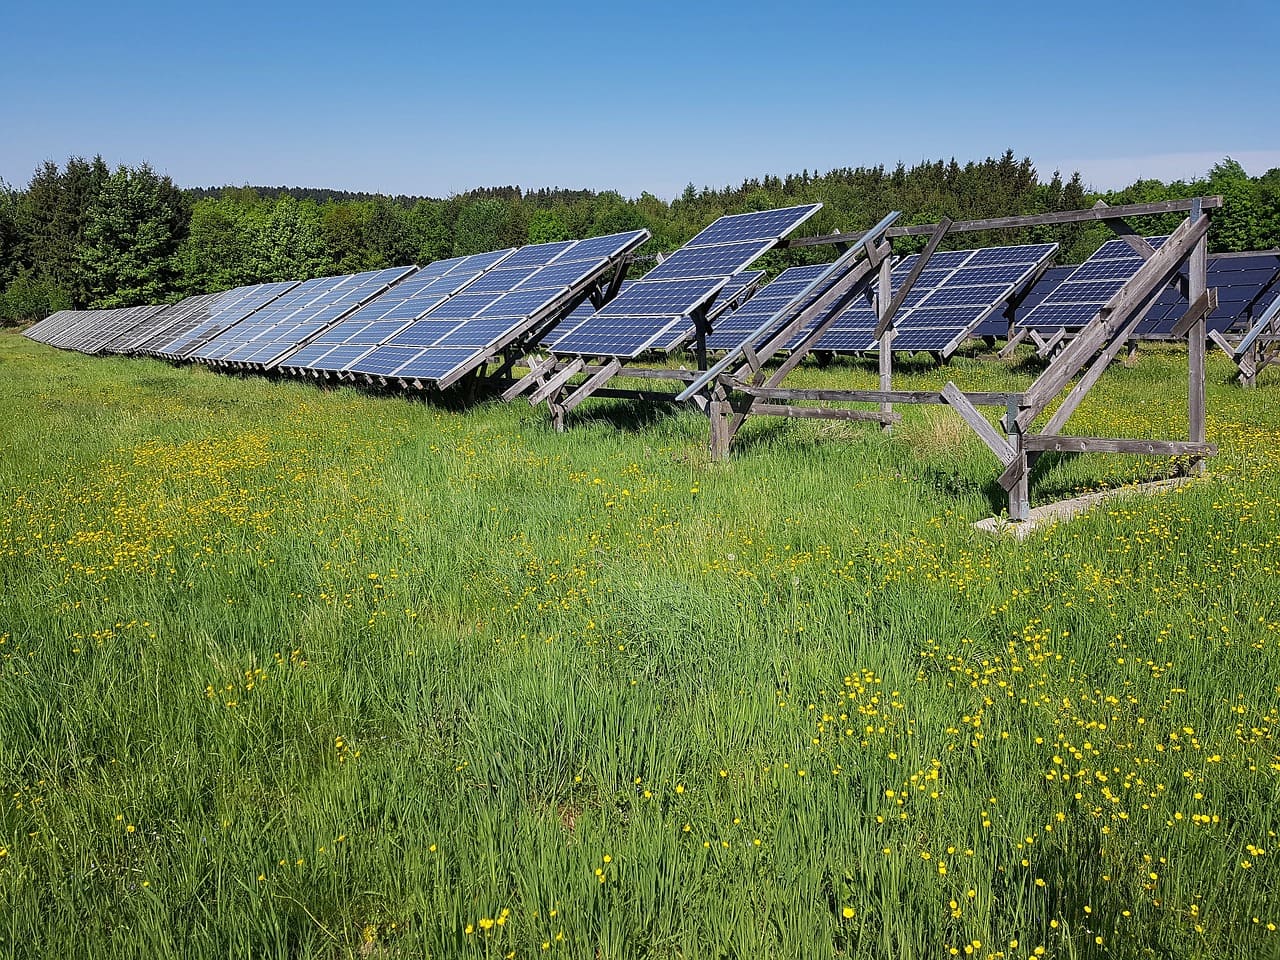
Si tratta di un chiarimento molto atteso nel settore delle energie rinnovabili, laddove frequente risulta la costituzione del diritto di superficie su terreni agricoli per la conseguente costruzione di impianti fotovoltaici e agrivoltaici.
Che cos’è il diritto di superficie?
Il diritto di superficie è regolato dagli articoli 952 e seguenti del Codice civile. Tale istituto consente di separare la titolarità del suolo dalla titolarità dell’edificio ivi costruito. In tale modo, si verifica una “compressione” del diritto di proprietà del concedente in favore del superficiario.
Nel settore delle rinnovabili accade spesso che il proprietario del terreno conceda a un soggetto terzo, solitamente un investitore, il diritto di utilizzare la superficie per l’installazione di un impianto fotovoltaico, mantenendo però la titolarità del terreno stesso.
Su cosa si applica l’imposta di registro?
Quando si valuta la convenienza o meno della costituzione del diritto di superficie, è necessario considerare le implicazioni fiscali che ad esso si accompagnano, sia con riferimento alle imposte dirette che alle imposte indirette, quale è l’imposta di registro. Tale imposta, infatti, si applica sul valore del bene o del diritto alla data dell’atto, secondo quanto disposto dall’articolo 43 del DPR 131/1986 (Testo Unico delle disposizioni concernenti l’imposta di Registro – “TUR”).
Con quale aliquota si applica l’imposta di registro?
L’aliquota dell’imposta di registro, nell’ambito della costituzione del diritto di superficie su un terreno agricolo, è stata in passato oggetto di discussione e contenzioso. L’articolo 1 della parte prima della Tariffa allegata al TUR stabilisce che l’aliquota viene ad applicarsi in misura pari al:
- 9% per gli atti traslativi a titolo oneroso della proprietà di beni immobili in genere e per gli atti traslativi o costitutivi di diritti reali immobiliari di godimento;
- 15% per il trasferimento di terreni agricoli a soggetti diversi dai coltivatori diretti e dagli imprenditori agricoli professionali.
Quale era la precedente posizione dell’Agenzia delle Entrate?
L’Agenzia delle Entrate, nella circolare 36/E/2013, affermava che la costituzione del diritto di superficie su terreni agricoli scontasse l’imposta di registro nella misura del 15%.
In altre parole, l’Agenzia riteneva che alla costituzione del diritto di superficie andassero applicate le medesime aliquote previste per i trasferimenti a titolo oneroso dei beni su cui il diritto medesimo veniva a costituirsi. Pertanto, nel caso in cui tale diritto si fosse formato sui terreni agricoli, avrebbe trovato applicazione l’aliquota del 15 per cento.
Qual è la posizione della Corte di Cassazione?
Diversamente, la Cassazione, dapprima con l’ordinanza n. n. 3461 dell’11 febbraio 2021 e più recentemente con l’ordinanza n. 27293 del 22 ottobre 2024, ha affermato l’applicabilità dell’imposta di registro con l’aliquota del 9 per cento, in luogo di quella del 15 per cento, a un atto di “costituzione” del diritto di superficie su terreni agricoli utilizzati per la realizzazione di un impianto fotovoltaico.
L’aliquota del 9 per cento, infatti, andrebbe applicata non solo agli atti traslativi a titolo oneroso della proprietà di beni immobili, ma anche agli atti traslativi o costitutivi di diritti reali immobiliari di godimento, qual è appunto la costituzione e la successiva concessione del diritto di superficie.
Quali sono gli impatti di tale risoluzione?
Alla luce della recente posizione della Corte di Cassazione, l’Agenzia ha quindi superato le indicazioni contenute nella circolare 36/E del 2013 e ha chiarito che agli atti di costituzione del diritto di superficie sui terreni agricoli si applica l’imposta di registro nella misura del 9 per cento in luogo della più onerosa aliquota del 15 per cento.
La riduzione dell’aliquota d’imposta, dal 15 al 9 per cento, ha un effetto fiscale positivo, incentivando lo sviluppo di progetti di produzione di energia da fonti rinnovabili. È auspicabile, tuttavia, che le Direzioni territoriali applichino la nuova normativa in modo uniforme al fine di evitare ulteriori contenziosi.
Alla luce di quanto sopra, nella fase di stipula degli accordi e preliminari per la costruzione di impianti fotovoltaici o agrivoltaici, risulta di estrema importanza un’attenta analisi degli aspetti fiscali, sia con riferimento alle imposte dirette che a quelle indirette.