Dal Feed-in-Tariff alle aste con CfD della Cina
La più grande potenza al mondo nel settore delle rinnovabili ha abbandonato il suo generoso meccanismo di Feed-in-Tariff e gli effetti sono già visibili. Con la prima asta lanciata nello Shandong, la Cina ha ufficialmente inaugurato una nuova era per la propria energia pulita e per gli sviluppatori di impianti. Un’era basata per la prima volta sul mercato e in grado di portare a una crescita della potenza rinnovabile più lenta, ma anche di maggiore qualità.
“I primi risultati d’asta nell’ambito del nuovo quadro competitivo indicano una pressione sui prezzi in arrivo” spiega la società d’analisi WoodMackenzie. “L’asta inaugurale della provincia dello Shandong ha mostrato che i prezzi dell’eolico e del fotovoltaico sono scesi rispettivamente del 9% e del 32% al di sotto dei prezzi medi del regolamento, sottolineando le nuove sfide che gli sviluppatori dovranno affrontare con il passaggio della Cina a un modello completamente basato sul mercato”.
La riforma del sistema incentivante cinese
All’inizio di quest’anno, nel febbraio 2025, la Commissione Nazionale per la Riforma e lo Sviluppo (NDRC) della Cina ha introdotto alcune misure di riforma per il settore energetico. Tra queste spiccava in maniera decisa il nuovo sistema di prezzi per l’energia rinnovabile basato su aste e contratti per differenza (CFD), entrato in vigore dal 1° giugno 2025 al posto del FIT, modello basato su tariffe fisse e garantite per l’energia immessa in rete.
Al pari di quanto avviene già in Italia e in diversi paesi europei, il meccanismo “aggiusta” il prezzo fornito agli impianti in base a quello di mercato. Con rimborsi o esborsi che di volta in volta rimodellano il prezzo di riferimento. Il tutto su un periodo di 10 anni anziché i 18 del FiT
La riforma ha anche eliminato il requisito obbligatorio che chiedeva di aggiungere sistemi di accumulo per ottenere l’approvazione dei nuovi progetti o l’accesso di rete.
Gli effetti delle aste sul mercato della Cina
Per un mercato come quello cinese, dove solo nell’ultimo anno sono stati installati 373 nuovi GW di capacità verde, un cambiamento del genere ha il potenziale di un vero tsunami.
E gli effetti non si sono fatti attendere, come spiega oggi la società d’analisi Wood Mackenzie. Il 1° giugno 2025 ha fatto da momento spartiacque, tra un boom di installazioni prima e una crescita moderata dopo. “Il meccanismo senza aste ha attratto gli investitori offrendo certezza dei prezzi a lungo termine e una copertura favorevole della produzione”, ha affermato Sharon Feng, analista senior del mercato energetico cinese presso Wood Mackenzie.
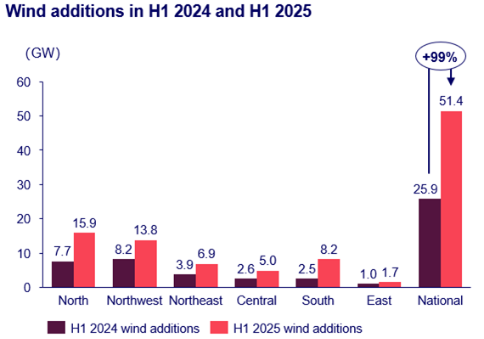
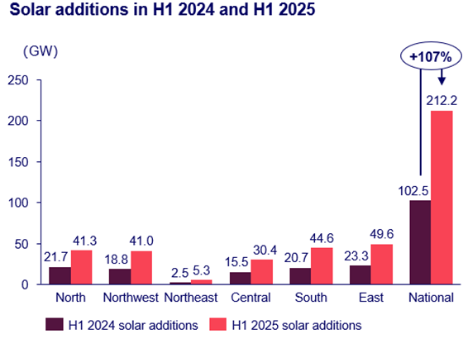
Non meraviglia sapere, dunque, che in vista delle nuove norme gli sviluppatori si sono affrettati a realizzare nuovi impianti eolici e fotovoltaici che potessero ancora rientrare nel FiT. Di conseguenza, nella prima metà del 2025 la Cina ha aggiunto un record di 264 GW di capacità rinnovabile.
E dopo il 1° giugno 2025?
La prima asta provinciale, lanciata dalla Commissione per lo sviluppo e la riforma dello Shandong, ha attirato oltre 3.000 partecipanti. La commissione ha selezionato 1.200 progetti vincitori, per una capacità complessiva di 4,8 GW, di cui 1,2 GW fotovoltaici aggiudicati a un prezzo di riferimento di 0,225 RMB/kWh (0,031 $/kWh).
“I risultati di Shandong forniscono un’indicazione preliminare delle dinamiche dei prezzi nel nuovo quadro competitivo”, ha osservato Feng.
Secondo gli analisti, la riduzione della produzione rinnovabile su richiesta della rete (curtailment) rappresenterà un rischio significativo per la stabilità del reddito, unitamente alle fluttuazioni dei prezzi dell’energia.
Wood Mackenzie prevede che i tassi medi di riduzione dell’energia eolica e solare supereranno il 5% rispettivamente in 7 e 21 province nel prossimo decennio, creando ulteriori considerazioni di investimento per gli sviluppatori.
“Le province con elevati tassi di riduzione e prezzi dell’energia elettrica volatili dovranno affrontare difficoltà nell’attrarre investimenti nell’ambito del nuovo meccanismo”, ha aggiunto Feng. “Gli sviluppatori devono valutare attentamente le condizioni della rete provinciale e le proiezioni dei prezzi a lungo termine quando prendono decisioni di investimento“.
I prezzi di eolico e fotovoltaico in Cina
Stando alle prime previsioni, il settore eolico potrebbe attrarre più investimenti rispetto al passato grazie a una migliore situazione economica e a minori rischi di riduzione, poiché i prezzi medi di cattura su 10 anni supereranno l’LCOE 2025 di Wood Mackenzie di 67 RMB/MWh, offrendo agli investitori maggiori opportunità di assicurarsi margini di profitto.
L’energia solare su scala utility si trova ad affrontare sfide più significative, con prezzi medi inferiori del 43% rispetto all’eolico terrestre, mentre nel contempo due terzi delle province subiranno una riduzione superiore al 5%.