Numeri e previsioni 2025 per il fotovoltaico UE
Il fotovoltaico nell’Unione Europea (UE) continua a brillare, ma il mercato appare decisamente più stanco. Se è vero che il settore non mancherà l’obiettivo RePower EU 2025 – chiudendo l’anno con oltre 400 GW di capacità in esercizio – lo è anche la netta perdita di slancio nelle nuove installazioni. Questo sarà, infatti, il primo anno dal 2015 a registrare una “crescita negativa“.
Un segno al ribasso determinato essenzialmente dalla flessione nel segmento residenziale. In questo caso l’Italia fa scuola con l’interruzione del superbonus 110%, ma è in buona compagnia. Anche Austria, Belgio, Repubblica Ceca, Ungheria e Paesi Bassi hanno rimodulato o sospeso i programmi di sostegno a favore del fotovoltaico domestico con chiari effetti sulla nuova capacità.
Tuttavia, guardando al futuro, preoccupa anche l’instabilità del mercato dei Power Purchasing Agreement aziendali (cPPA), strumento che assieme alle aste di settore dovrebbe sostenere il fotovoltaico su grande scala.
A giugno, FV prima fonte elettrica dell’UE
A fornire una breve panoramica del mercato europeo è oggi SolarPower Europe nel suo nuovo EU Market Outlook 2025 Mid-Year Analysis.
Il rapporto si apre con una notizia degna di nota: a giugno 2025 il solare ha generato oltre 45 TWh, la quota mensile più alta mai prodotta nella sua storia. Diventando così, per la prima volta, la principale fonte elettrica dell’UE (22,1% del mix comunitario).
L’aspetto più eclatante di tutto ciò è la velocità con cui è stato raggiunto questo risultato. “A giugno 2022, sulla scia della crisi dei prezzi dell’energia, le centrali a carbone rappresentavano il 15,8% della produzione di energia elettrica, mentre il solare forniva il 12,8%. A giugno 2025, 3 anni dopo, il carbone deteneva una quota del 6,1%, mentre il solare il 22,1%”, si legge nel report.
Chi ha contributo di più all’exploit di giugno? I Paesi Bassi. La nazione, che vanta anche il maggior numero di Watt solari per abitante ha generato il 40,5% della sua elettricità con il sole.
Dall’ultimo rapporto di Terna sul sistema elettrico italiano sappiamo però che anche nel Belpaese l’energia solare ha segnato dei punti. Con una produzione mensile di oltre 5.600 GWh, il segmento ha contribuito al 24,10% del mix elettrico nazionale.
Nuova capacità 2025 per il fotovoltaico UE
Gli ottimi dati di giugno a livello produttivo si scontrano con numeri e stime annuali non altrettanto brillanti. Secondo le previsioni di SolarPower Europe, entro la fine del 2025 il Blocco dovrebbe installare 64,2 GW di nuova capacità. Vale a dire 0,9 GW in meno rispetto il 2024.
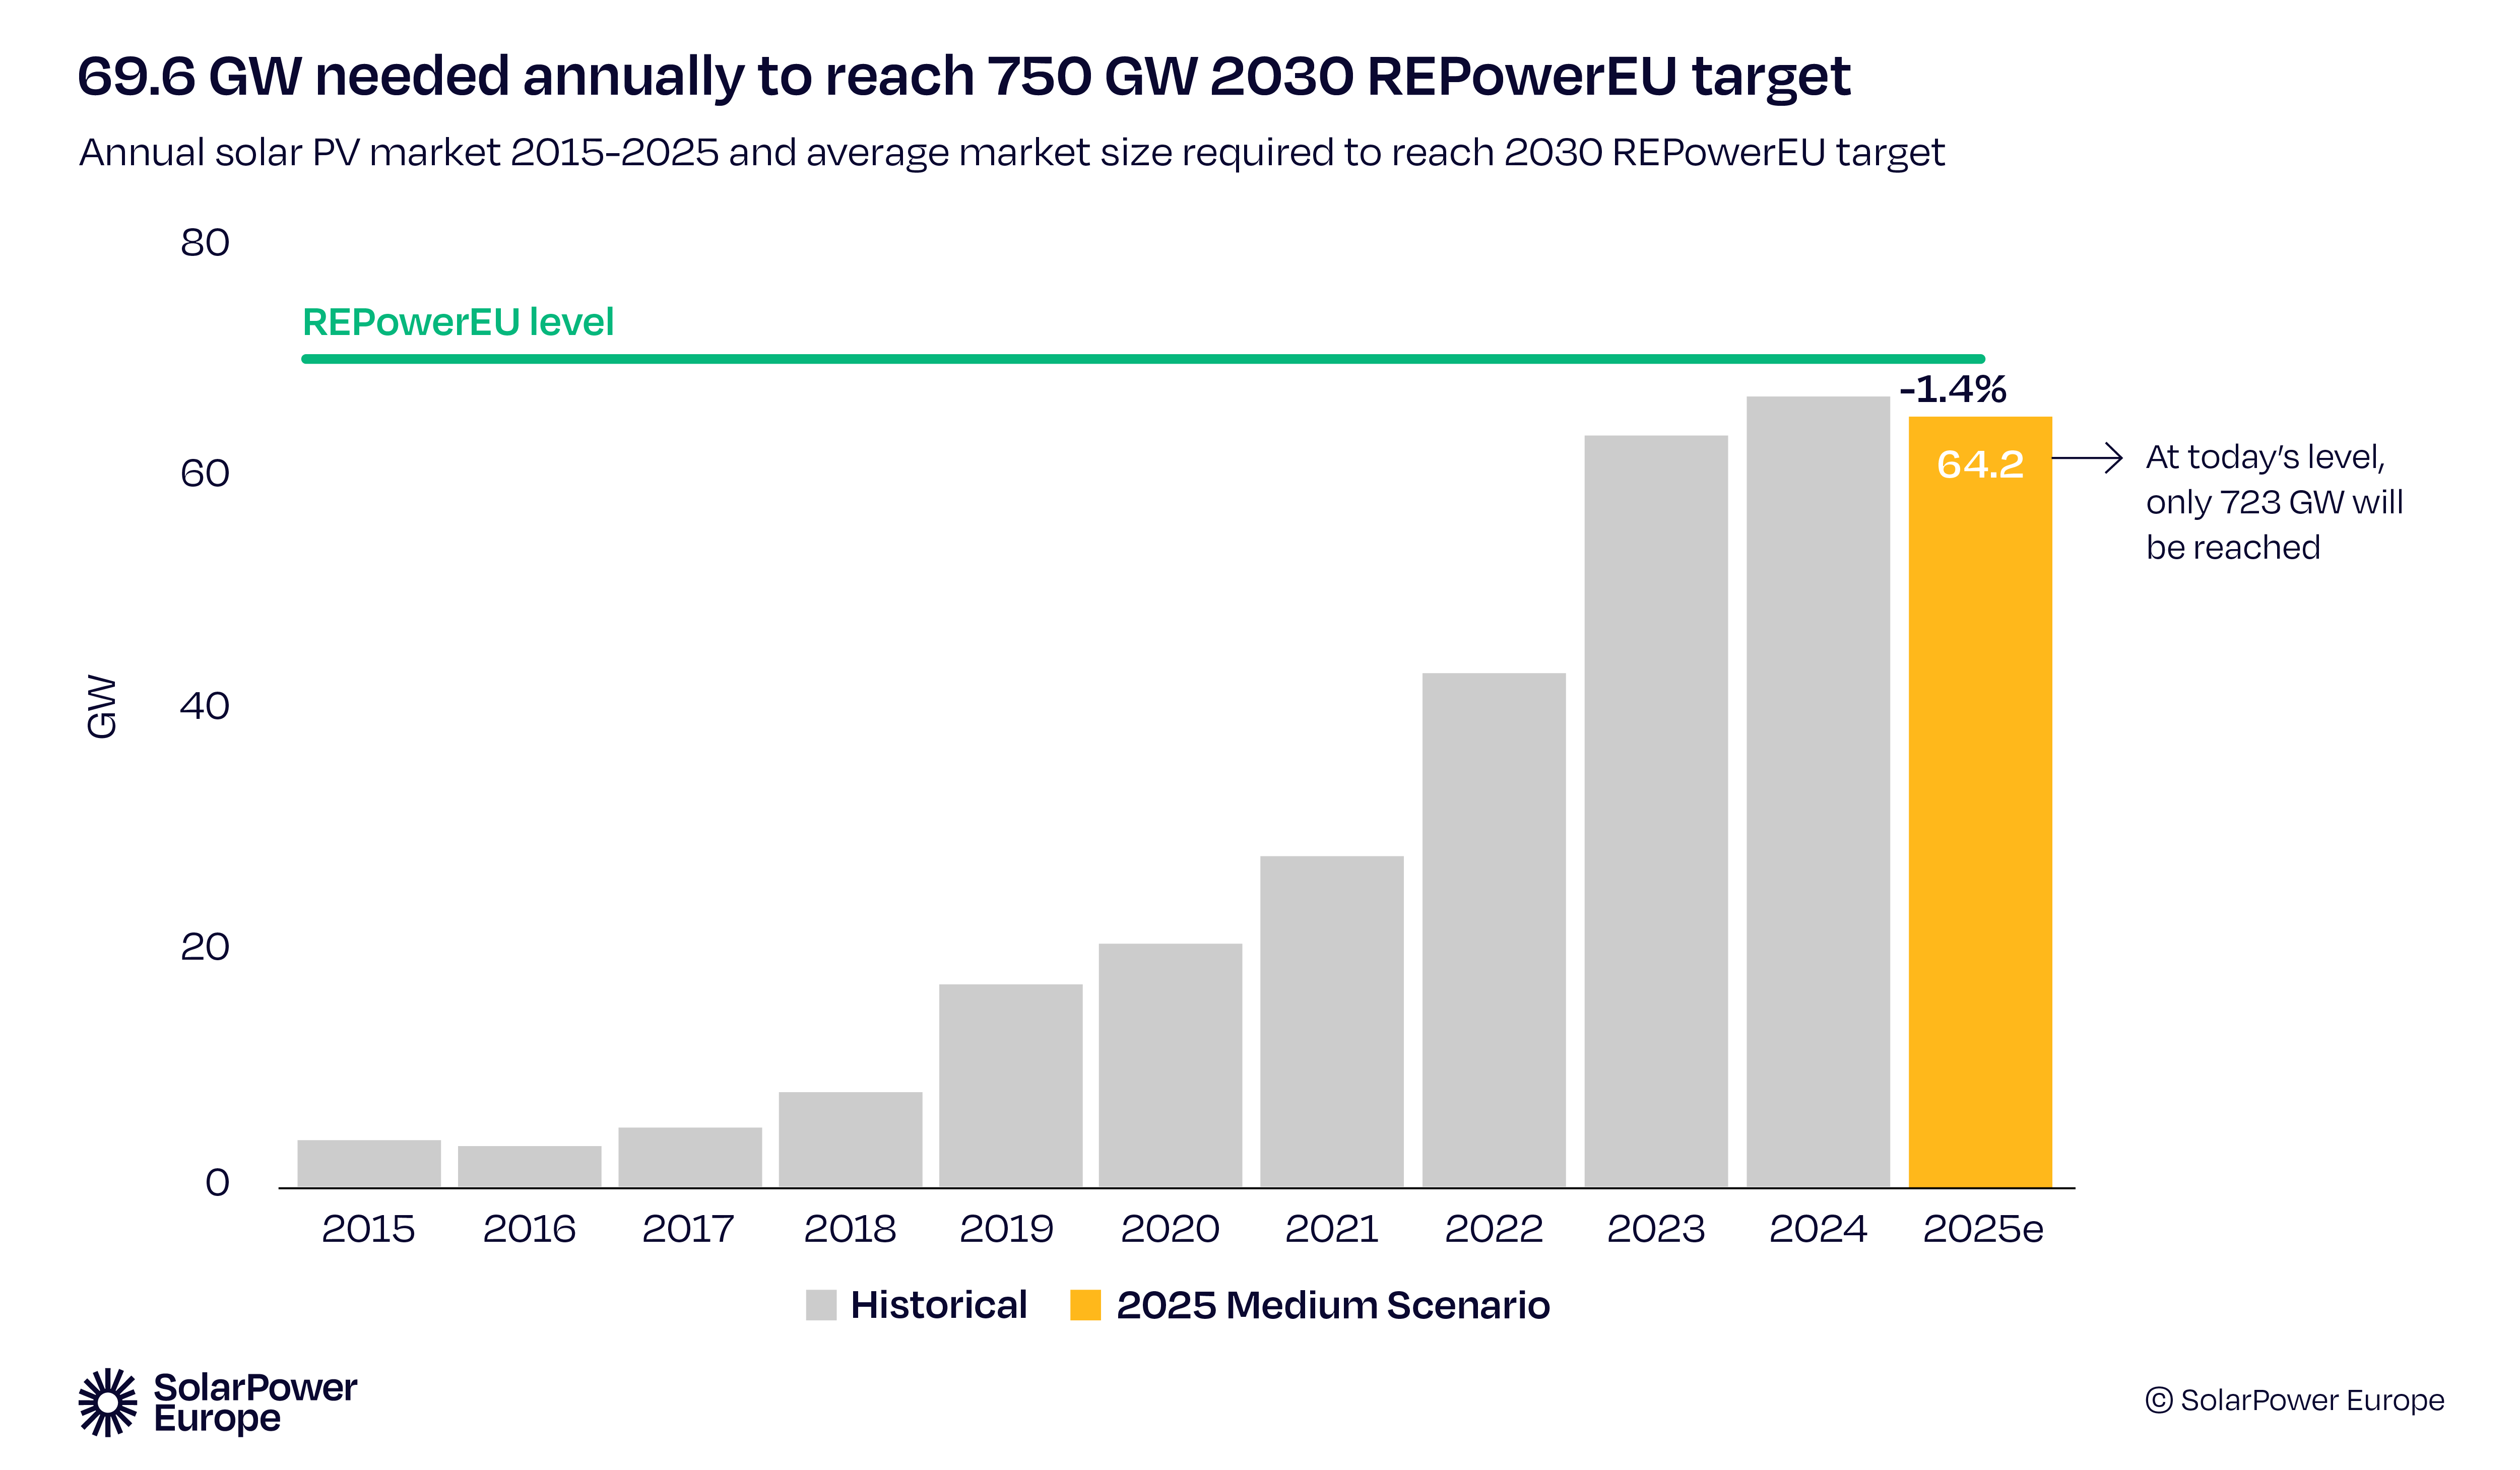
Si tratta della prima volta, negli ultimi dieci anni, che il mercato fotovoltaico mostra un trend di crescita negativo. Un meno 1,4% nello scenario più probabile. E sebbene anche con questo rallentamento, l’Unione raggiungerà il target solare 400 GW totali in esercizio, fissato per il 2025 dal Repower EU, il futuro si fa più nuvoloso.
“Il numero può sembrare piccolo, ma il significato è grande”, spiega Dries Acke, Vice CEO di SolarPower Europe. “Il declino del mercato, proprio quando il solare dovrebbe accelerare, merita l’attenzione dei leader dell’UE. L’Europa ha bisogno di elettricità competitiva, sicurezza energetica e soluzioni per il clima. E il fotovoltaico soddisfa tutte queste esigenze”.
Quali sono le cause della flessione del fotovoltaico nell’UE? Per capirlo è utile spacchettare i vari segmenti di mercato.
Impianti fotovoltaici residenziali (<10 kW)
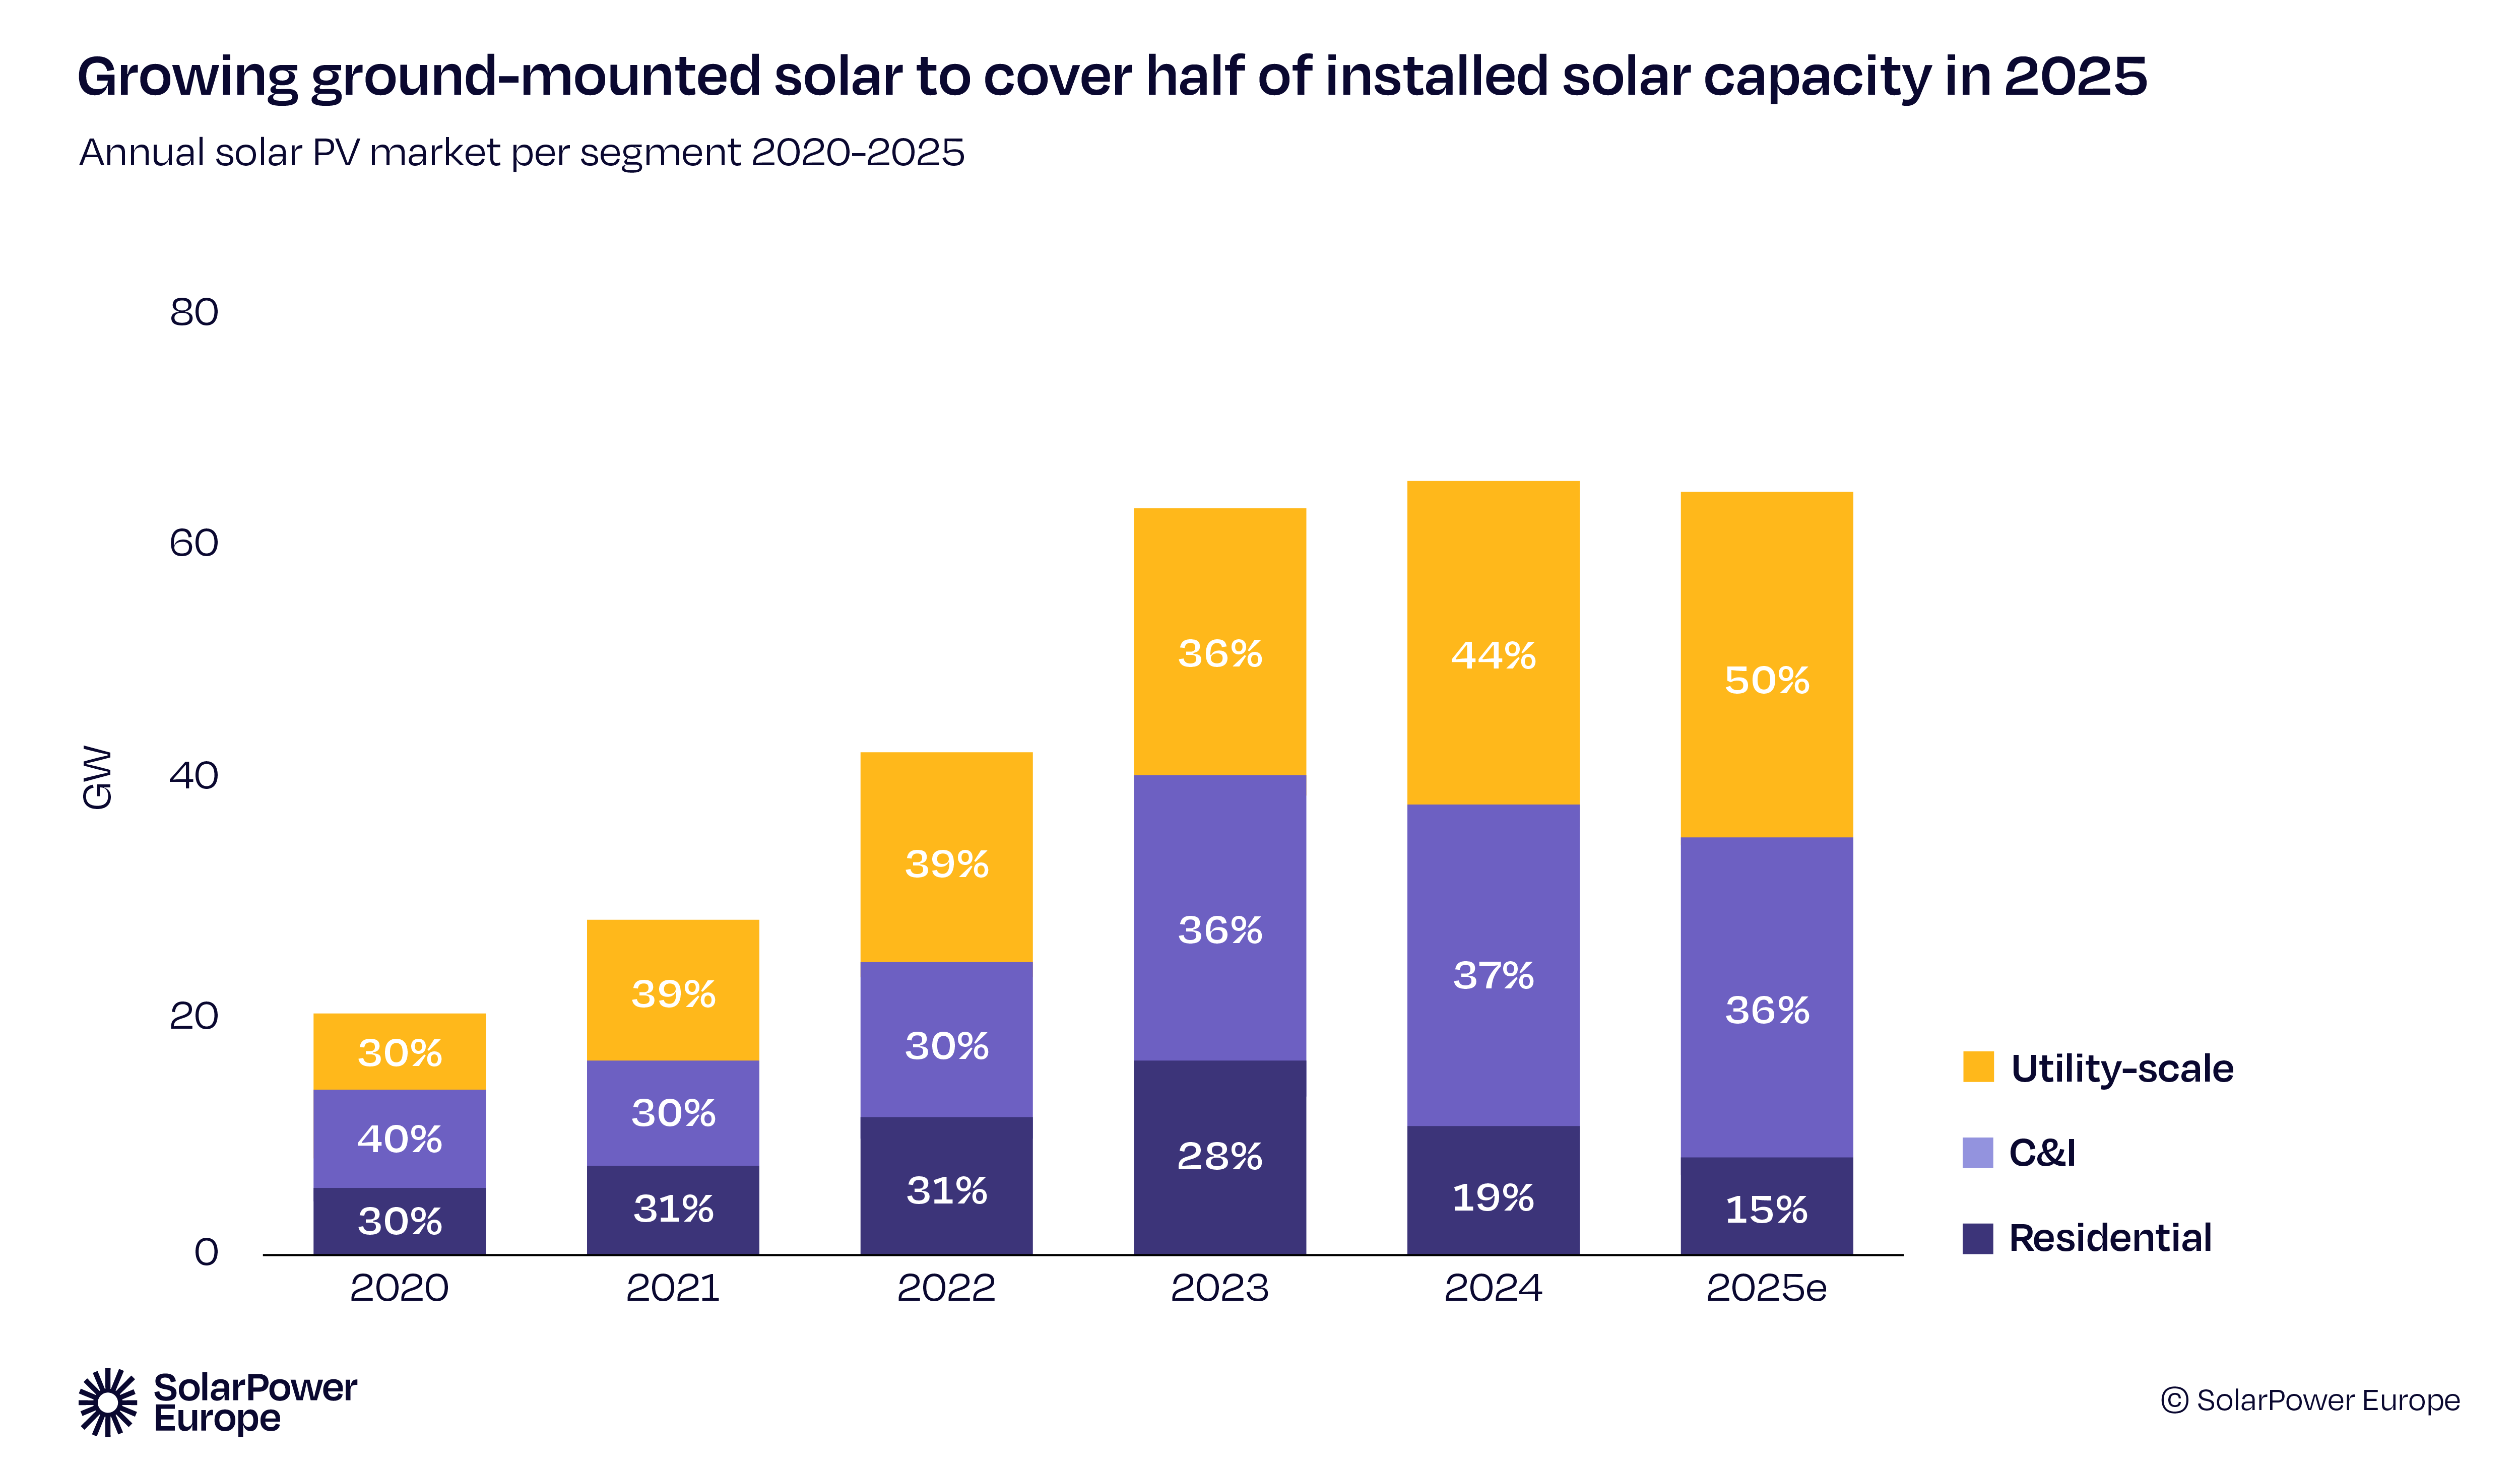
Il segmento mostra il declino più evidente con una nuova capacità installata a fine anno di soli 9,3 GW, appena il 15% del totale. A titolo di confronto tra il 2020 e il 2023 gli impianti residenziali contribuivano per circa il 30% alle nuove installazioni.
Il motivo del crollo è facilmente intuibile. Venuta meno l’urgenza della crisi energetica, molti paesi hanno interrotto i regimi incentivanti dedicati, determinando un calo in quasi tutti i principali mercati nazionali. L’unica eccezione? La sottocategoria del fotovoltaico plug-in o da balcone. Nella sola Germania si sono registrati oltre 190.000 mini impianti solari in appena sei mesi.
Impianti fotovoltaici C&I
Il segmento commerciale e industriale appare meno reattivo alla fine degli incentivi e più concentrato sull’aspetto economico del progetto. Quello che emerge dal report è come le aziende stiano apprezzando l’effetto del fotovoltaico in termini di protezione dalla volatilità dei prezzi energetici e di riduzione dei costi operativi. Detto ciò, il segmento mostra una certa stabilità nei trend di crescita, fornendo nel 2025 circa il 36% della nuova capacità.
Impianti fotovoltaici su scala Utility
Il segmento è destinato ad assumere un ruolo maggiore. Al punto che nel 2025 dovrebbe contribuire fornendo circa la metà di tutta la nuova capacità solare installata. Nel dettaglio l’utility scale è cresciuto soprattutto nei mercati di Germania, Spagna e, in misura minore, Italia.
“Un fattore determinante per la scala industriale in queste economie è l’accesso a capitali pubblici e privati a prezzi accessibili”, scrive SolarPower Europe. “Oggi, gli europei possono raccogliere i frutti dei progetti sviluppati negli anni precedenti grazie a flussi di entrate che riducono il rischio, come i programmi di finanziamento pubblico e i Power Purchase Agreement (PPA)”.
Aste e PPA fotovoltaici
Tuttavia per l’utility scale è necessario fare un distinguo. Mentre le nuove aste solari, forti anche delle modifiche volute dall’UE, si stanno rafforzando, i PPA mostrano il fianco a possibili colpi.
Per gli analisti i calendari delle aste fotovoltaiche 2025 suggeriscono che la capacità solare su scala industriale sia destinata a crescere rapidamente.
Un esempio su tutti: l’ultima gara tenutasi in Germania ha raccolto 158 offerte per un totale di oltre 2 GW, principalmente per sistemi ibridi solare-accumulo. I prezzi sono scesi a 0,05 €/kWh, dagli 0,07 €/kWh di un’asta simile di ottobre, che aveva assegnato solo 487 MW. “L’implementazione di aste ben progettate che incentivino la flessibilità e l’ibridazione (con accumulo e/o eolico) è fondamentale per la resilienza del solare su scala industriale”, spiega l’associazione.
Di contro i Corporate Power Purchase Agreement appaiono incerti. Nel 2025, il calo dei prezzi dell’elettricità ha ridotto la spinta a firmare accordi a lungo termine per gli acquirenti. Di conseguenza le nuove sottoscrizioni di PPA solari sono diminuite del 41% tra il primo e il secondo trimestre di quest’anno, sollevando interrogativi sulla performance a breve termine del mercato.
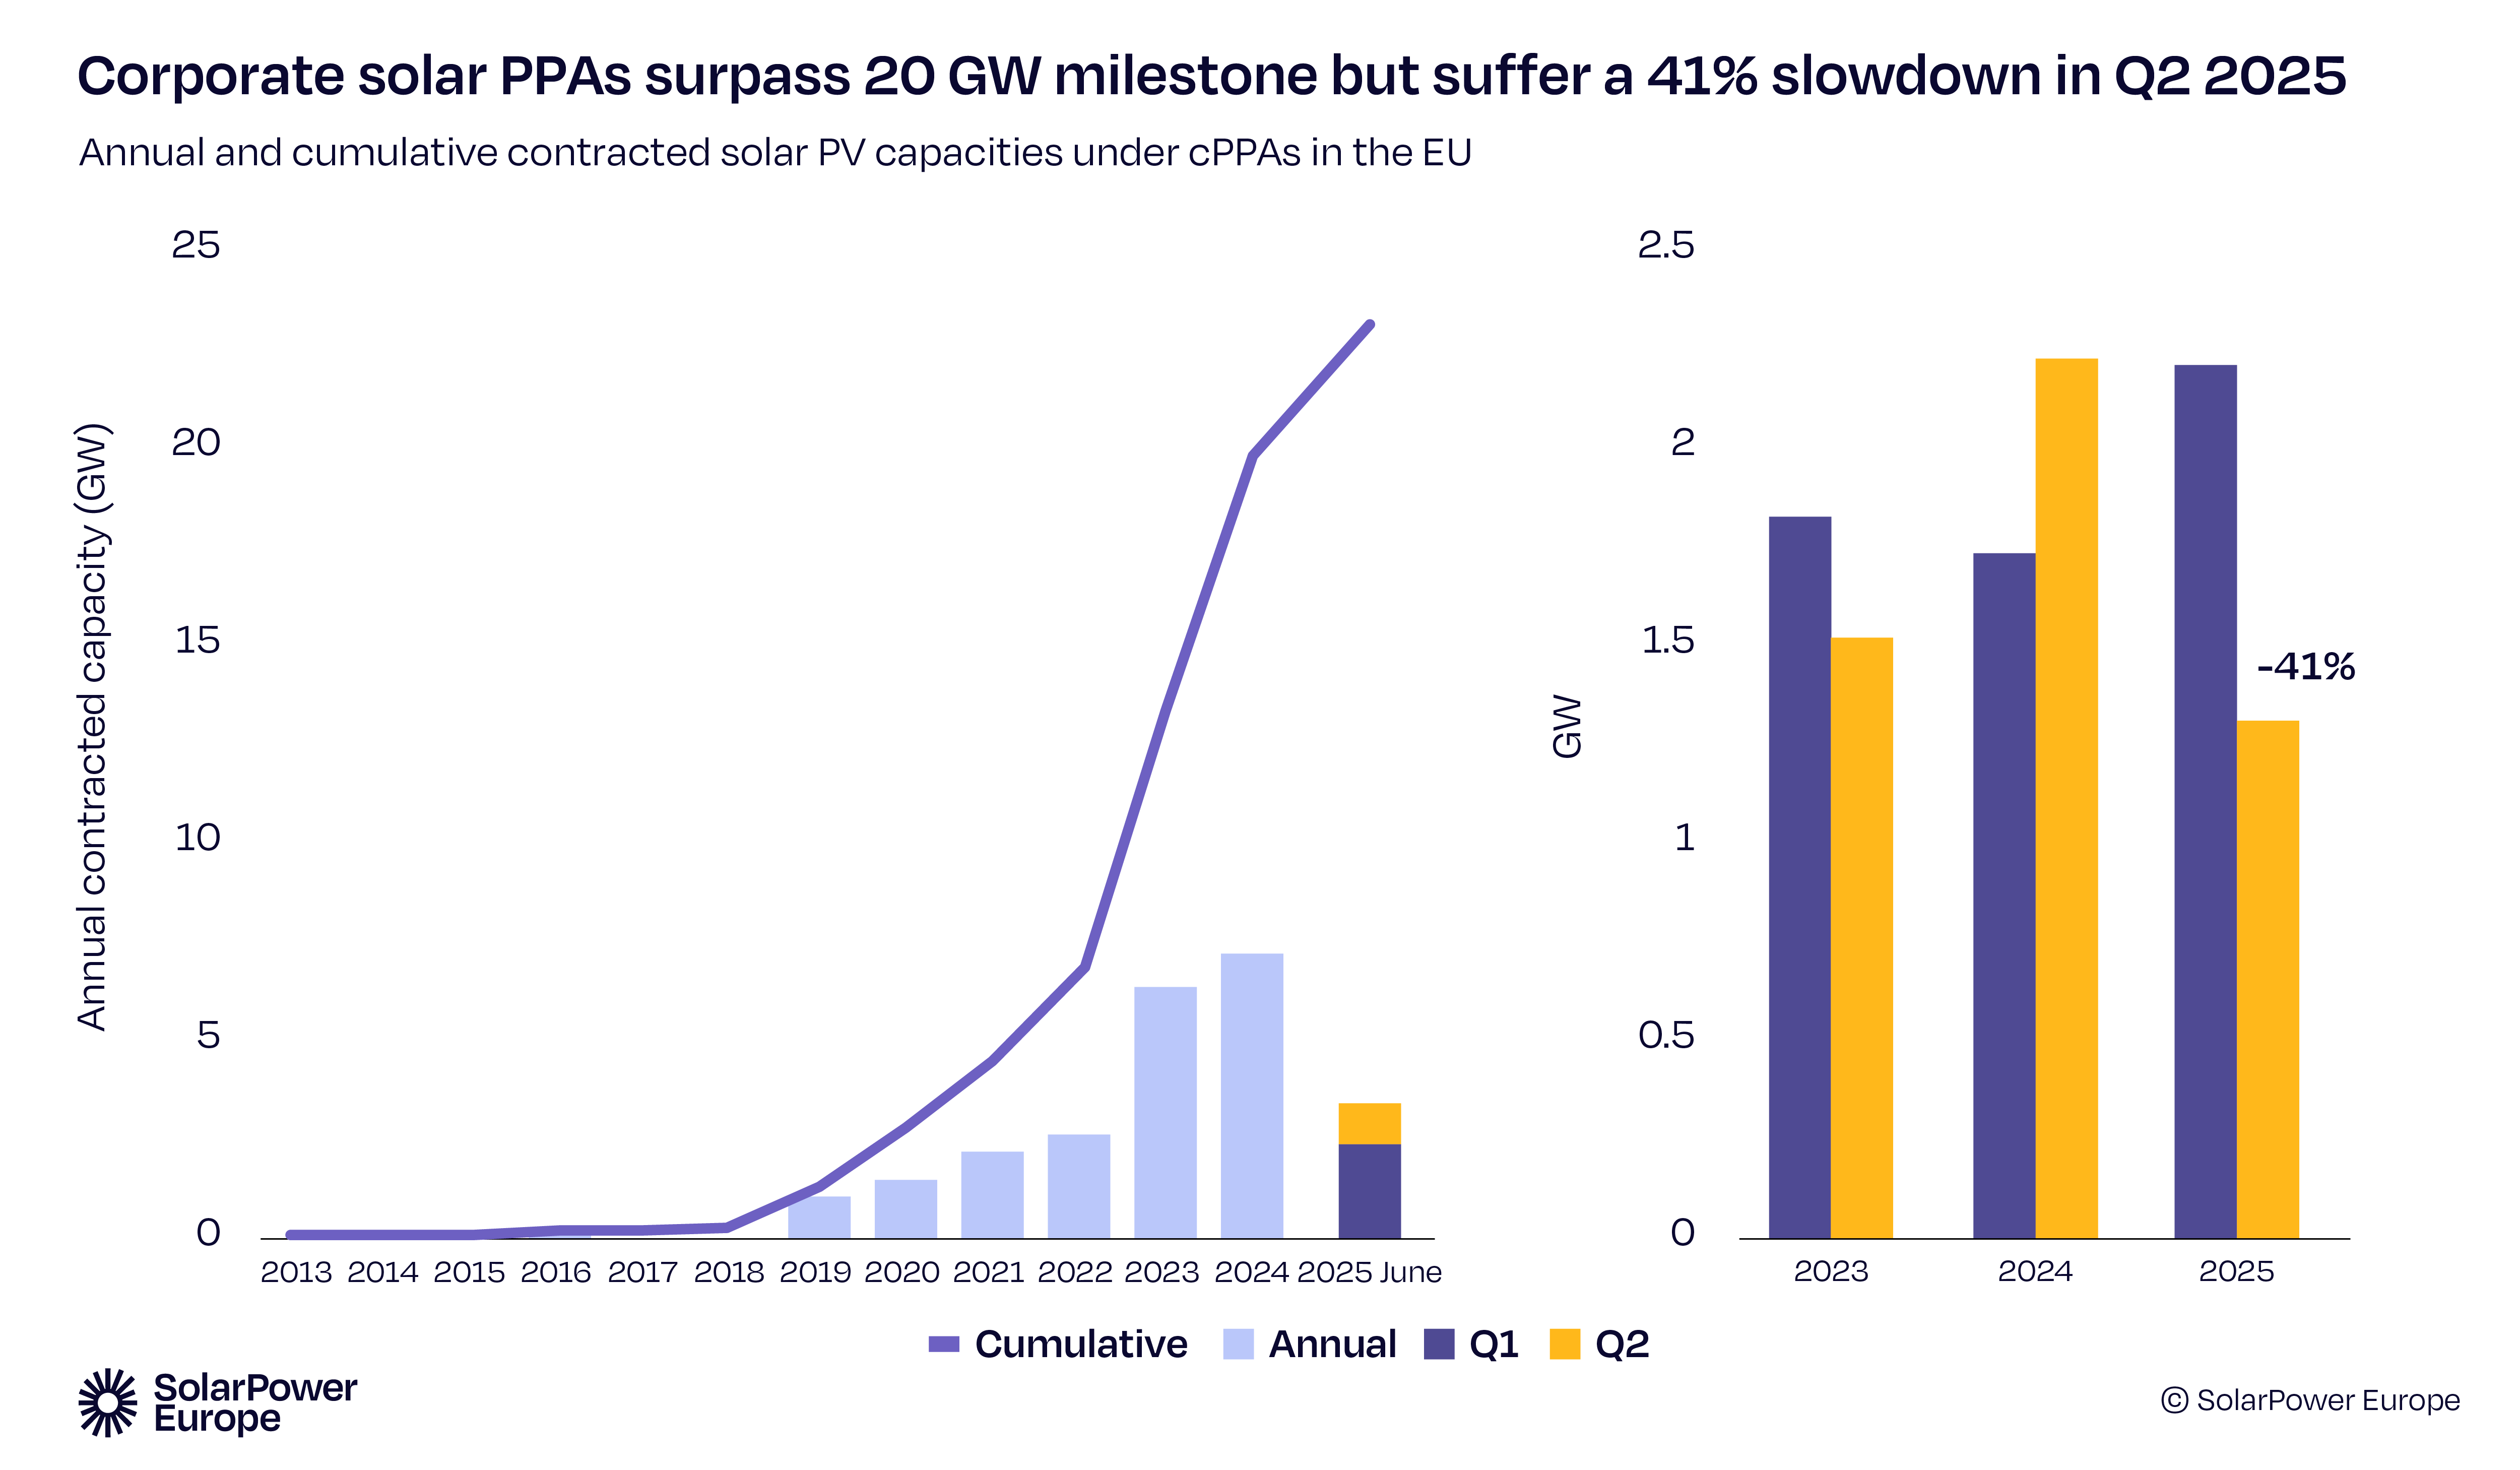
Un dato confermato recentemente anche da Pexapark. Secondo la società di consulenza svizzera, nella prima metà dell’anno sono stati firmati solo 73 accordi per l’acquisto di energia fotovoltaica da parte di imprese europee, per un valore totale di 4,22 GW.
Il fotovoltaico 2025 in Italia
Il documento offre anche previsioni sintetiche dei principali mercati europei. Per l’Italia è evidenziato un probabile calo della nuova capacità installata nel confronto anno su anno. Nel dettaglio si stima 6 GW di impianti attivati a fine 2025, contro i 6,8 GW del 2024.
Un numero che, tuttavia, rende il Belpaese il terzo mercato solare nell’UE.
I principali fattori trainanti? Le aste per l’accumulo a batteria che stanno favorendo gli investimenti, il Decreto FER-X transitorio e un forte obiettivo nel PNIEC 2030. Da notare che l’Italia, assieme alla Spagna, è oggi anche il mercato in cui i PPA fotovoltaici crescono più rapidamente. Nei primi sei mesi dell’anno il volume dei Power Purchase Agreemen è lievitato del 184%. Con quasi 700 MW in più rispetto all’anno precedente.
I punti deboli del mercato nazionale? Oltre al già citato rallentamento del segmento residenziale (vedi fine del superbonus), si cita sia l’opposizione regionale ai grandi impianti a terra che i lunghi iter autorizzativi.