Si riaccendono i riflettori sulla sicurezza energetica europea
L’Europa torna a paventare la crisi energetica. Mentre il conflitto in Medio Oriente continua a intensificarsi ed espandersi, nell’Unione europea i prezzi di elettricità e gas giocano al rialzo. Rincari che al momento sono alimentati per lo più dai timori: quelli generati dalla chiusura dello Stretto di Hormuz e dal blocco della produzione di GNL nel Qatar, ma anche da livelli di riempimento degli stoccaggi più bassi (-9%) del consueto.
D’altra parte le paure hanno un peso specifico sul mercato energetico e il prezzo di riferimento del gas in Europa lo mostra chiaramente. In questi giorni la guerra degli Stati Uniti e Israele contro l’Iran ha portato rapidamente l’indice TTF a nuovi massimi, con un picco ieri di 65,79 euro/MWh. Più del doppio dei prezzi della scorsa settimana.
Le rassicurazione del Gruppo di coordinamento del gas
Per ora Bruxelles cerca di rassicurare. La riunione d’emergenza tenutasi stamane dal Gruppo di coordinamento del gas ha fatto il punto della situazione relativa alla sicurezza dell’approvvigionamento, comunicando che non vi sono rischi immediati per la sicurezza delle forniture. E che i livelli di riempimento degli stoccaggi gas sono tutto stabili.
La Commissione ovviamente continuerà a monitorare la situazione e a comunicare regolarmente con i paesi dell’UE e gli operatori del mercato. “In caso di chiusura prolungata dello Stretto di Hormuz o di ulteriori interruzioni, la sicurezza dell’approvvigionamento di petrolio e gas dell’UE sarà rivalutata”, spiega l’esecutivo europeo in una breve nota stampa.
Tuttavia sul futuro si addensano nubi. Il timore principale è che prezzi elevati possano impedire agli Stati membri di rifornire i propri depositi, fallendo nella timeline imposta dalla scorsa crisi energetica. Depositi oggi pieni mediamente al 30%, vale a dire nove punti percentuali in meno rispetto ai livelli dello stesso periodo dell’anno scorso (dati di Gas Infrastructure Europe).
Quello che è certo è che dalla crisi energetica del 2021-2022, il Blocco sembra uscito senza aver imparato grandi lezioni. Nonostante abbia indubbiamente aumentato la diversificazione dell’approvvigionamento di gas, riducendo la dipendenza dalla Russia, le importazioni totali sono aumentate sotto il traino del gas naturale liquefatto (GNL). Un mercato, quest’ultimo, più flessibile ma anche globale e più complesso.
Il mercato globale del GNL
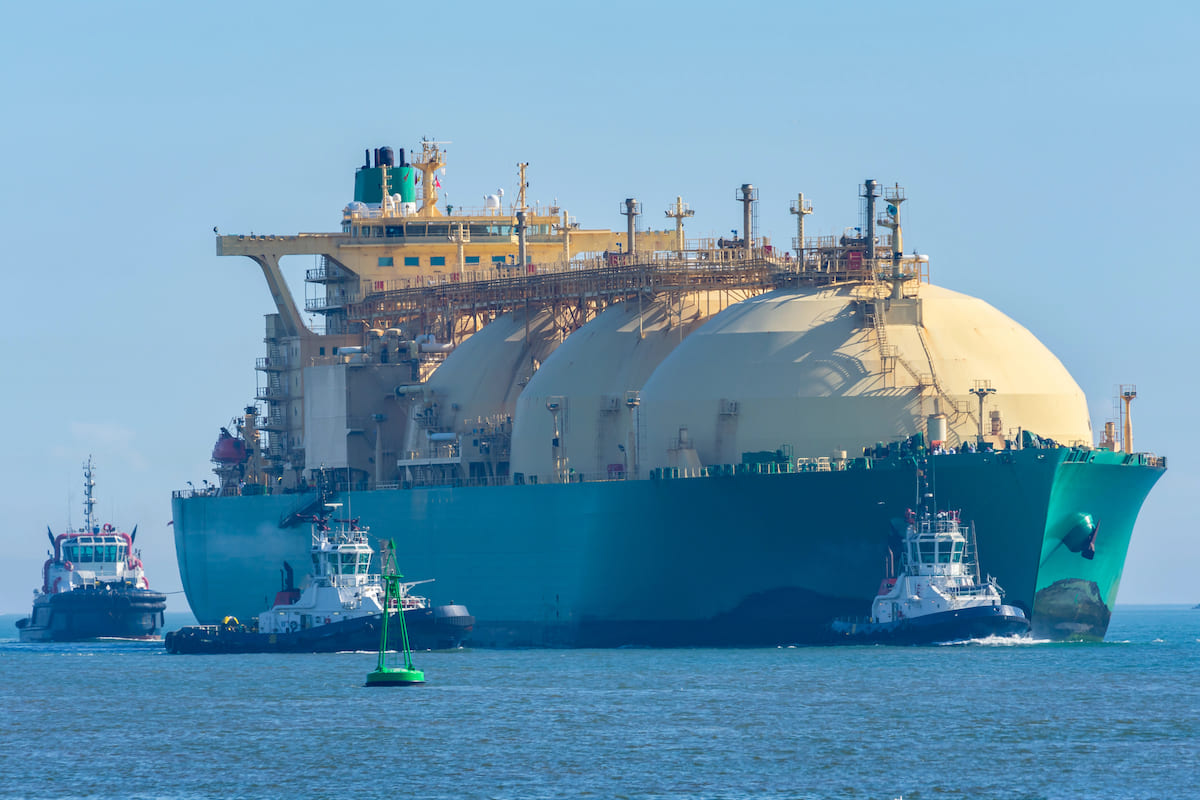
Oggi l’Unione ottiene la maggior parte (oltre il 50%) del suo gas naturale liquefatto dagli Stati Uniti, vantando quindi una minore esposizione diretta nei confronti del conflitto in Medio Oriente rispetto al passato; tuttavia un buon 8% del GNL importato nel 2025 è arrivato dal Qatar.
Ma al contrario del mercato del gas naturale, regionale e con limitata competizione, quello “senza confini” del GNL è estremamente competitivo e cela da sempre il rischio che una serie di fattori possano incidere sulle forniture, con impatti diretti sulla sicurezza energetica. Un aumento delle
richieste di gas in Asia, cambiamenti nelle politiche di estrazione dello shale gas statunitense o una semplice contesa nell’accaparramento degli approvvigionamenti, possono completamente stravolgerne la sorte (e la destinazione).
E l’Italia?
Anche l’Italia al momento non deve temere nulla in fatto di riserve, come confermato anche dal ministro dell’Ambiente Gilberto Pichetto dalla fiera KEY 2026. “Abbiamo fatto il punto della situazione durante il vertice di Palazzo Chigi con la premier Giorgia Meloni […] per quanto riguarda la sicurezza noi siamo un Paese che è nella condizione di essere abbastanza sicuro quantitativamente: abbiamo lo stoccaggio più alto d’Europa e abbiamo fonti di approvvigionamento diversificate. Possiamo dire che non c’è una situazione di gravità sui quantitativi di risorsa gas”.
Al sicuro nell’immediato anche le forniture italiane di GNL dal Qatar previste per il mese di marzo, dal momento che le quattro navi metaniere dirette al rigassificatore di Rovigo avevano già attraversato lo Stretto di Hormuz prima dell’inizio del blocco. Meno chiaro il futuro prossimo. Le incertezze per il Belpaese, così come per l’Europa, riguardano soprattutto gli approvvigionamenti a partire dal mese di aprile.
I prezzi di luce e gas
Ovviamente a preoccupare sono anche i prezzi dell’energia all’ingrosso e gli effetti sulle bollette. Oggi il PUN Index del GME segna ben 151,94 €/MWh per l’elettricità, mentre l’IG Index del gas ha raggiunto i 52,98 €/MWh. A titolo di confronto, il 3 marzo gli indici erano rispettivamente di 125,2 €/MWh e 43,82 €/MWh.
Per gli analisti di Facile.it questi aumenti si tradurranno in rincari di 278 euro per la bolletta del gas e 91 euro per quella dell’energia elettrica (stime in salita di giorno in giorno), ma anche in una difficoltà sempre maggiore di trovare sul mercato offerte a prezzo fisso.
Le nuovi tensioni ha però convinto l’ARERA ad istituire una nuova Unità di Vigilanza Energetica per il monitoraggio in tempo reale dei prezzi all’ingrosso e al dettaglio.
“L’Unità opererà con sessioni di aggiornamento giornaliere”, spiega l’Authority. “Una prima ricognizione a fine mattinata – in coincidenza con la pubblicazione del Prezzo Unico Nazionale da parte del Gestore dei Mercati Energetici – e una seconda nel tardo pomeriggio, a seguito della chiusura delle contrattazioni sul mercato del gas”.
Gli indicatori di riferimento saranno pubblicati con cadenza quotidiana sulla pagina principale del sito istituzionale dell’ARERA e saranno utili al fine di fornire al Governo, al Parlamento e alle Istituzioni europee gli elementi di analisi necessari per le valutazioni di competenza.