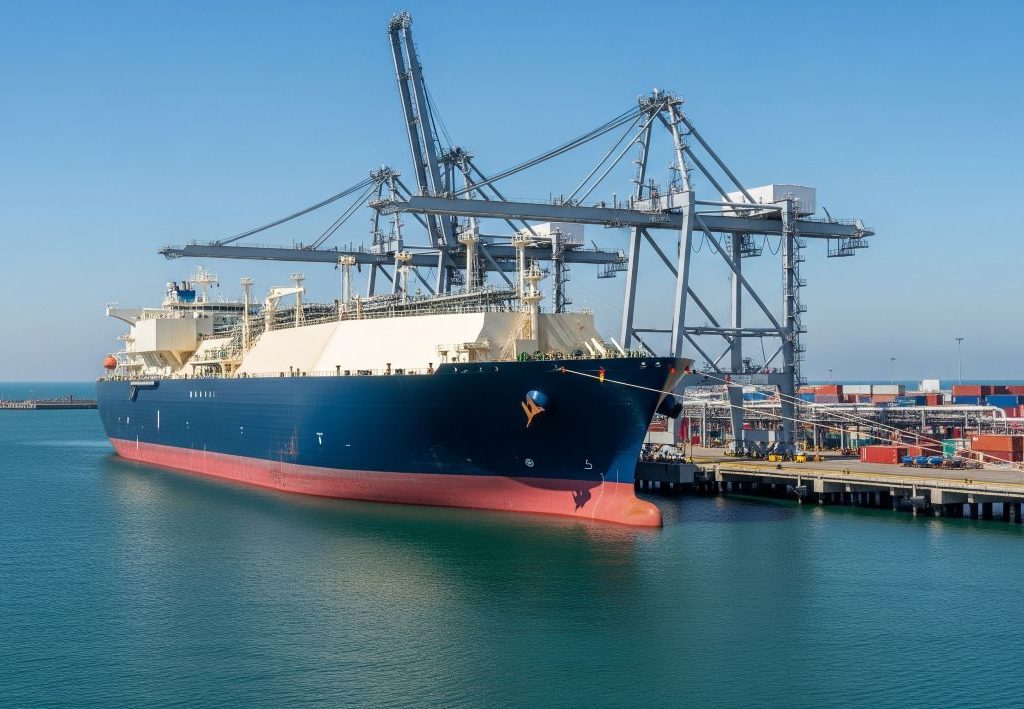
Dopo una prima metà del 2025 caratterizzata da tensioni sui mercati e prezzi elevati, il mercato del gas si prepara a una nuova fase di espansione nel 2026, spinta dall’aumento dell’offerta di gas naturale liquefatto (GNL) e dalla conseguente ripresa della domanda globale.
A indicarlo è il nuovo “Gas Market Report” trimestrale dell’International Energy Agency (IEA), che evidenzia un’accelerazione della crescita dei consumi a livello mondiale, dopo il rallentamento osservato quest’anno.
Offerta GNL in forte espansione: +7% nel 2026
La previsione più rilevante contenuta nel report riguarda l’aumento della produzione globale di GNL, che nel 2026 crescerà del 7% rispetto all’anno precedente, pari a circa 40 miliardi di metri cubi, segnando il ritmo più sostenuto dal 2019.
Le nuove forniture arriveranno soprattutto da Stati Uniti, Canada e Qatar, con l’avvio di grandi impianti come Corpus Christi Stage 3, LNG Canada e North Field East.
Secondo la IEA, l’aumento dell’offerta avrà un impatto diretto sul mercato del gas, allentando le tensioni registrate nel biennio precedente e stimolando la domanda nei mercati più sensibili ai prezzi.
Il 2025 rallenta, ma la crescita non si ferma
Nel 2025 la crescita della domanda globale di gas è stimata attorno all’1,3%, in forte calo rispetto al +2,8% del 2024. Il rallentamento è attribuito a diversi fattori: prezzi elevati, incertezze macroeconomiche e rigidità dell’offerta.
A incidere sono stati anche il drastico calo delle forniture via tubo dalla Russia verso l’Europa (–45% nel primo semestre 2025), una crescita contenuta dell’output LNG (+4%) e maggiori necessità di stoccaggio nel Vecchio Continente.
In Europa, la domanda è cresciuta del 6,5% nella prima metà dell’anno, grazie all’aumento dell’uso del gas per la produzione elettrica in un contesto di minore generazione da fonti rinnovabili variabili. Negativa invece la performance asiatica, con consumi in calo in Cina (–1%) e India (–7%), dove i prezzi spot hanno frenato la competitività del gas.
Asia protagonista nel 2026: +4% di consumi
Nel 2026 il mercato del gas tornerà a crescere più rapidamente, con una previsione di +2% a livello globale. L’Asia sarà responsabile di circa la metà di questo incremento, trainata dalla ripresa della domanda industriale in Cina e India.
Le importazioni asiatiche di GNL sono previste in aumento del 10% rispetto al 2025. Questo sviluppo contribuirà a stabilizzare la domanda anche nei mercati emergenti, molti dei quali fortemente esposti al GNL proveniente da Qatar e Emirati Arabi Uniti attraverso lo Stretto di Hormuz.
Volatilità e tensioni geopolitiche pesano sul mercato del gas
Il report dedica ampio spazio all’impatto delle tensioni geopolitiche, in particolare del conflitto tra Israele e Iran. L’interruzione temporanea della produzione nei giacimenti israeliani Leviathan e Karish, tra il 13 e il 25 giugno, ha ridotto la produzione del paese del 60%, bloccando le esportazioni verso Egitto e Giordania.
L’episodio ha avuto ripercussioni anche sulla sicurezza alimentare, a causa della sospensione delle attività dei principali impianti di fertilizzanti egiziani. Il timore di un’escalation ha spinto i prezzi del TTF europeo del 18% e del Platts JKM asiatico del 16% in pochi giorni, prima di un rapido calo successivo alla tregua del 24 giugno.
Europa ancora centrale, ma meno protagonista
Anche nel 2026, l’Europa continuerà a giocare un ruolo importante nel mercato del gas, ma con una domanda prevista in calo del 2%. La maggiore penetrazione delle fonti rinnovabili ridurrà il ricorso alle centrali a gas, pur confermandone il ruolo di riserva strategica.
Il Continente continuerà però a essere il principale mercato di destinazione dei flussi flessibili di GNL, specie se le forniture russe resteranno ai minimi storici, come ipotizzato dalla IEA.
Il Medio Oriente come punto critico globale per il mercato del gas
Una sezione speciale del rapporto è dedicata al ruolo del Medio Oriente nel mercato del gas. La regione fornisce il 18% della produzione globale di gas naturale e quasi un quarto dell’export di GNL, oltre a essere un nodo chiave per l’urea e i fertilizzanti.
Lo Stretto di Hormuz, da cui transitano il 20% dei flussi mondiali di GNL, si conferma un choke point strategico. Qualsiasi interruzione avrebbe effetti sistemici, con un impatto immediato su prezzi e sicurezza energetica in Asia ed Europa.
A questo si aggiunge la crescente importanza dell’Iran, che resta un fornitore chiave per Iraq e Turchia, pur affrontando problemi interni di capacità e stoccaggio.