Continua l’espansione delle industrie cinesi di FER all’estero
È un periodo complesso per il settore industriale delle tecnologie pulite. Attualmente la Cina domina la classifica dei principali produttori di celle e moduli fotovoltaici, così come quella dei fabbricanti di batterie, mentre si sta facendo rapidamente largo anche tra gli OEM eolici. L’overcapacity produttiva, sostenuta in questi anni da Pechino, ha saturato il mercato interno e oggi minaccia sempre di più quello estero.
Una minaccia a cui l’Occidente ha risposto con una serie di barriere. Dai dazi doganali imposti negli Stati Uniti, ai nuovi criteri non di prezzo per le aste rinnovabili in Europa.
Ma, a conti fatti, l’espansione del gigante asiatico sembra tutt’altro che arginata. Secondo quanto rivela la società d’analisi Wood Mackenzie, i produttori cinesi di pannelli, turbine e batterie stanno velocizzando la strategia di globalizzazione della produzione.
Solo nel 2024 hanno aperto 35 nuovi stabilimenti all’estero, portando la propria presenza industriale a un totale di 114 fabbriche strategicamente posizionate in Medio Oriente, Asia-Pacifico ed Europa.
La supremazia cinese nella produzione manifatturiera taglia i prezzi
I dati provengono dall’ultimo rapporto di Wood Mackenzie intitolato “Looking Overseas”. Il documento analizza i volumi di esportazione delle tecnologie rinnovabili cinesi che nel 2024 hanno mostrato un aumento del 20% su base annua. Nel dettaglio, l’export di turbine eoliche è cresciuto del 72%, mentre quello di moduli solari e batterie rispettivamente dell’11% e del 28%.
Sebbene il trend sia decisamente positivo, si tratta di un rallentamento rispetto ai tassi del 2023, soprattutto per fotovoltaico e ricaricabili. Il motivo dietro questa apparente frenata è che oggi sempre più aziende della Repubblica Popolare stanno passando alla produzione diretta all’estero per aggirare le diverse restrizioni commerciali.
I vantaggi economici della produzione cinese
Questa nuova tendenza dell’offshoring rimane vantaggiosa sul fronte dei prezzi di acquisto.
È un dato di fatto che il gigante asiatico detenga una posizione dominante nel settore manifatturiero globale delle tecnologie pulite, fabbricando oltre l’80% delle turbine eoliche, dei pannelli solari e delle batterie impiegate a livello globale. Questa leadership non solo ha il potere di fare il bello e il cattivo tempo sul mercato mondiale, ma offre benefici in termini di costi che i concorrenti esteri faticano a eguagliare. Anche quando il made in China è “delocalizzato“.
Gli analisti stimano, infatti, che in media, aerogeneratori, moduli fv e batterie cinesi fabbricati all’estero siano più economici dei prodotti occidentali rispettivamente del 28%, 4% e 31%.
Perché le barriere commerciali non funzionano?
Come fa notare Xiaoyang Li, direttore della ricerca su energia e fonti rinnovabili in Cina, “nonostante si trovino ad affrontare oltre 20 mercati con barriere commerciali e tariffe doganali statunitensi estreme che raggiungono il 696% per alcuni prodotti solari, le aziende cinesi hanno aggiunto 35 nuove strutture all’estero nel 2024, dimostrando una notevole resilienza nel mantenere il predominio del mercato globale nella produzione di energia rinnovabile”.
Il rapporto analizza quattro modelli di business principali che facilitano l’espansione cinese all’estero. Si va da progetti guidati da investitori diretti a partnership con produttori di apparecchiature originali occidentali come fornitori di componenti. Questa strategia di diversificazione mostra come le barriere commerciali stiano essenzialmente fallendo.
Al contrario, l’effetto immediato è quello di fornire slancio a strutture di supply chain più sofisticate che consentono alla Cina di mantenere il controllo, pur dando l’impressione di una conformità locale.
“Le barriere commerciali e le norme sui contenuti locali non stanno riducendo l’influenza della Cina, ma la stanno rimodellando. Invece di raggiungere una vera indipendenza nella catena di approvvigionamento, stiamo assistendo a una maggiore complessità e frammentazione nei mercati globali delle energie rinnovabili”, ha concluso Li.
I mercati con condizioni politiche stabili in Asia, Medio Oriente e America Latina sono sempre più attraenti per i produttori cinesi, mentre l’Europa ha perso un po’ di appeal. Ma nel complesso queste tre regioni fungono da hub strategici per l’implementazione di nuovi impianti.
Crescono le pressioni sui ricavi
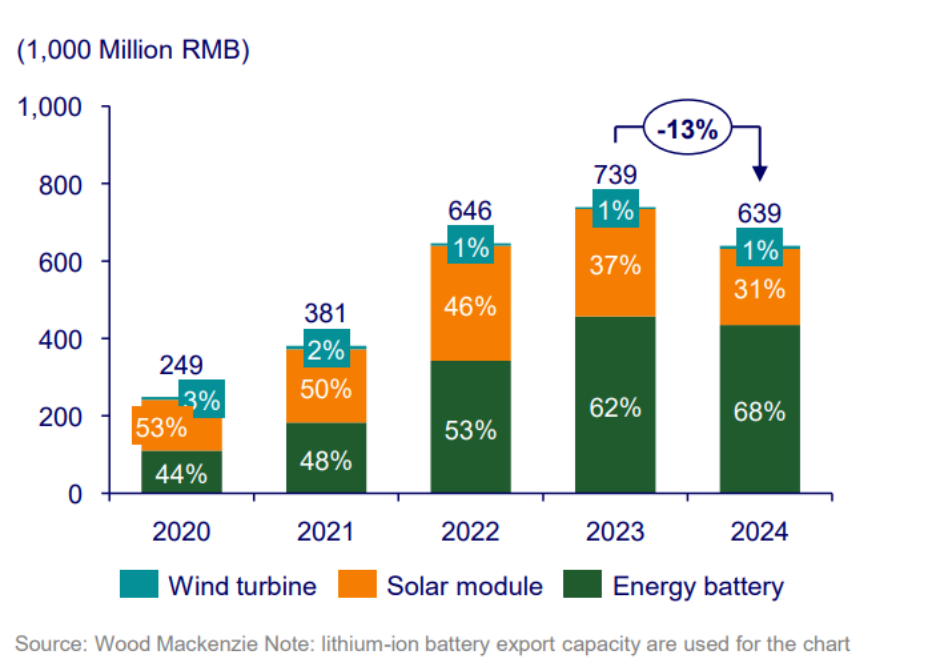
Nonostante l’aumento dei volumi di esportazione, il fatturato totale delle esportazioni cinesi è diminuito del 13% nel 2024. Il motivo? Il netto calo dei prezzi dovuto all’accresciuta concorrenza e dunque a un eccesso di offerta. In altre parole, le industrie cinesi di FER e batterie stanno mantenendo intatta la loro quota di mercato, ma i margini di profitto si stanno riducendo.