
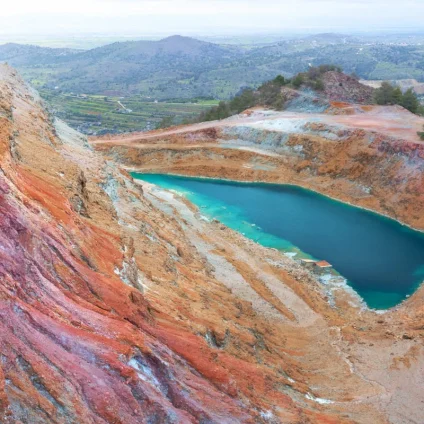

Dalle miniere del Cile alle fonderie cinesi, uno dei metalli simbolo della transizione energetica affronta oggi una tempesta perfetta tra incidenti estrattivi, calo della qualità minerale e tensioni geopolitiche.

La nuova sfida del mercato globale del rame
Rame (Cu): in uso da almeno 10.000 anni e mai come ora elemento strategico della crescita economica e dello sviluppo globale. Eppure oggi questo metallo sta vivendo una fase critica che potrebbe determinare un rischio sistemico per le industrie globali e la crescita della domanda elettrica, interessando direttamente anche la buona riuscita della transizione energetica. Nonostante, infatti, a livello mondiale le riserve di rame siano enormi – stimate nell’ordine di 1014 tonnellate nel primo chilometro della crosta terrestre – nel medio periodo l’offerta potrebbe non riuscire a tenere il ritmo con la domanda. Al punto che diversi analisti di settore paventano ormai la possibilità di un imminente deficit negli approvvigionamenti, che potrebbe divenire strutturale nel giro di appena 4 anni.
La causa? La convergenza di diversi fattori, primi fra tutti la crescente fame energetica e una produzione mineraria ancora limitata, messa in croce nel 2025 in particolare da scioperi, guasti tecnici e disastri naturali.
In realtà le difficoltà vissute dal mercato del rame non giungono del tutto inaspettate. Che il metallo avesse bisogno di un’attenzione speciale almeno in Europa è noto dal 2023, quando la Commissione UE decise di inserirlo per la prima volta nella lista delle materie prime critiche strategiche per la transizione. E non si tratta della sola potenza ad aver alzato la sua soglia dell’attenzione sulla questione.
“Negli ultimi cinque anni, diversi Paesi hanno classificato il rame come ‘metallo critico’, tra cui, nel 2025, gli Stati Uniti. E a ragione”, ha affermato Carlos Pascual, Vicepresidente senior per la geopolitica e gli affari internazionali di S&P Global Energy. “Il rame è l’arteria di collegamento tra macchinari fisici, intelligenza digitale, mobilità, infrastrutture, sistemi di comunicazione e sicurezza; la futura disponibilità di rame è diventata una questione di importanza strategica.”
Rame, chi si spartisce la catena di fornitura?
Guardando la supply chain non tutti i problemi potrebbero essere di immediata identificazione. Come anticipato le riserve minerarie potenziali ne fanno una risorsa consistente e in teoria ben distribuita (è il 26° elemento più abbondante nella crosta terrestre). Le stesse attività di estrazione attuali appaiono geograficamente diversificate, seppur dominate da pochi grandi attori globali.
Il Cile si posiziona indiscutibilmente come il principale produttore a livello globale con una quota di circa il 24% dell’estrazione mineraria totale (dato 2024). Seguono la Repubblica Democratica del Congo, il Perù e la Cina (che controlla tuttavia investimenti strategici in Africa e America Latina). Completano la lista dei principali paesi estrattori, ma con quote ridotte rispetto ai primi quattro, Stati Uniti, Australia, Indonesia, Russia, Zambia, Canada e Messico.
Più concentrata appare l’attività di raffinazione. In questo caso è la Cina che la fa da padrone controllando tra il 45% e il 51% della capacità globale di fusione e purificazione. Due anni fa il Congo ha spodestato il Cile (7%) diventando il secondo raffinatore di rame al mondo, con una quota dell’8% della fornitura globale, mentre Giappone e India chiudono la top five.
Questa spartizione del mercato dovrebbe non cambiare troppo neppure ne futuro prossimo.

I problemi della produzione
Sulla carta si tratta di una macchina potente, che sforna annualmente circa 26,9 milioni di tonnellate di rame raffinato (dato 2024, in crescita rispetto ai 25 milioni del 2021).
I problemi lato produzione si nascondono nelle fragilità strutturali o meno della filiera, che nel 2025 sono state particolarmente esacerbate da una serie di incidenti, che a loro volta hanno innescato una crisi senza precedenti per le fonderie.
| Asset Minerario | Evento di Interruzione 2025 | Impatto sulla Produzione/Previsione |
| Kamoa-Kakula (RDC) | Attività sismica e alluvione (Maggio 2025) | Riduzione del 30% dell’output previsto per il 2026 |
| El Teniente (Cile) | Crollo strutturale di un tunnel operativo (Luglio 2025) | Limitazione severa delle forniture di concentrati dal principale produttore mondiale. |
| Grasberg (Indonesia) | Grave frana nel sito estrattivo (Settembre 2025) | Shock immediato sull’offerta; driver principale del record storico dei prezzi LME a Gennaio 2026. |
Va ovviamente detto che la produzione soffre di problemi cronici e ben noti, intensificati nell’ultimo periodo. La qualità geologica delle miniere e dunque del metallo estratto appare, infatti, in costante declino, specialmente in Sud America. La necessità di scavare a profondità sempre maggiori unitamente agli effetti di inflazione e caro-energia di questi anni ha determinato un aumento del costo marginale di produzione del 37% tra il 2019 e il 2025.
Non è neppure facile inaugurare nuovi siti estrattivi: in media, occorrono 17 anni perché una nuova miniera di rame passi dalla scoperta alla produzione.
Ma a pesare è anche la crisi climatica. Nel 2024, circa il 7% della fornitura globale di rame è stato considerato a rischio di interruzione a causa di siccità o inondazioni, rischio che secondo le stime di settore aumenterà del 30% entro il 2030, mettendo in pericolo quasi 2 milioni di tonnellate di produzione annua.
Cosa sta accadendo alle fonderie?
Lo scorso anno le tariffe di trattamento e raffinazione che le fonderie addebitano ai minatori sono crollate fino a diventare negative nel 2025. In pratica, gli impianti hanno iniziato a pagare i minatori per ottenere il minerale pur di mantenere gli impianti attivi, riducendo di conseguenza la redditività delle stesse strutture. Ciò ha spinto soprattutto le fonderie cinesi ad annunciare una riduzione della produzione (-10% per il 2026).
Se tutto ciò non bastasse, a complicare ulteriormente la situazione ci sono anche le tensioni geopolitiche. In primis quelle determinate dalla battaglia di dazi tra Stati Uniti e Cina ma anche il conflitto mediorientale avrà i suoi effetti sebbene non in maniera diretta.
L’Iran, infatti, è un fornitore di rame relativamente piccolo e la produzione finora non ha subito grandi ripercussioni, essendo la maggior parte degli impianti situati lontano dalle zone di guerra. Anche le altre attività estrattive nella regione, in particolare in Oman e Arabia Saudita, appaiono di piccole dimensioni e distanti dalle aree interessate dal conflitto. “L’esposizione del mercato del rame deriva in gran parte dagli effetti indiretti di un conflitto più esteso che incide sulla crescita economica in senso più ampio”, scrivono gli analisti di WoodMac.
Quello che appare certo, però, è che dopo un probabile picco produttivo nel 2030 (fino a 27 Mt di Cu), l’offerta andrà scemando. Senza nuovi investimenti massicci a livello minerario, tra l’invecchiamento dei siti e la diminuzione della qualità del minerale, la produzione è destinata a calare drasticamente fino a 15-22 Mt entro il 2040.
La domanda globale di rame
Mentre la produzione inciampa tra fragilità storiche e nuovi incidenti, la domanda di rame corre inarrestabile ed è qui che cominciano i veri problemi.
Il fabbisogno globale di Cu si sta evolvendo da indicatore dei cicli economici tradizionali a cartina tornasole della transizione energetica, della sicurezza nazionale e della digitalizzazione. Ovviamente il “motore” principale della domanda complessiva è e rimarrà legato allo sviluppo economico generale, dipendendo da segmenti “storici” come l’edilizia, la produzione di macchinari industriali e di elettrodomestici, i trasporti tradizionali e le reti. Tralasciando le infrastrutture elettriche, per tutti gli altri segmenti si prevede una crescita totale cumulata del fabbisogno del 2% annuo, raggiungendo i 23 milioni di tonnellate entro il 2040.
A questi si aggiungono oggi nuovi moltiplicatori di intensità: dai veicoli elettrici alle energie rinnovabili, passando per data center e modernizzazione della difesa.

Per la precisione si prevede che il settore della transizione energetica – che contempla anche una massiccia espansione delle reti di trasmissione e distribuzione elettriche – genererà il maggior incremento di domanda netta di rame entro il 2040 (+7,1 milioni di tonnellate). La domanda per i data center raddoppierà, passando da 1,1 a 2,5 milioni di tonnellate entro il 2040. Si prevede che la domanda legata alla difesa (sistemi d’arma avanzati, elettronica di bordo, munizioni, droni, sottomarini, ecc.) triplicherà entro il 2040, arrivando a circa 1 milione di tonnellate annue.
A conti fatti si prevede che il fabbisogno mondiale di rame aumenterà del 50% entro il 2040, passando dai 28 milioni di tonnellate del 2025 ai 42 milioni di tonnellate.
“La domanda economica, l’espansione della rete, la produzione di energia da fonti rinnovabili, l’AI, le industrie digitali, i veicoli elettrici e la difesa stanno crescendo simultaneamente, e l’offerta non riesce a tenere il passo”, ha affermato Daniel Yergin, vicepresidente di S&P Global. “In gioco c’è la questione se il rame continuerà a essere un fattore abilitante del progresso o diventerà un collo di bottiglia per la crescita e l’innovazione”.
Come colmare il divario nell’offerta
Quello che emerge chiaramente da questi primi dati è come tra offerta e domanda vada a configurarsi un vistoso gap al 2040, coperto solo in parte dall’offerta secondaria. Si stima infatti che il riciclo dei rottami di rame raddoppierà il suo contributo fino a raggiungere circa 10,4 Mt entro il 2040, lasciando scoperti circa 10 milioni di tonnellate o più.
“La produzione primaria, ovvero l’attività mineraria, rimane il fondamento insostituibile dell’approvvigionamento di rame”, ha affermato Eleonor Kramarz, responsabile globale della consulenza su minerali critici e transizione energetica presso S&P Global Energy. “Colmare l’imminente deficit di approvvigionamento dipende non solo dalla geologia, dall’ingegneria, dalla logistica e dagli investimenti, ma anche dalla governance e dalle politiche. Ciò si traduce in tempi rapidi per le autorizzazioni e le consultazioni, in tempi ristretti per i contenziosi e in stabilità nella governance e nella regolamentazione. L’alternativa è l’incertezza, e l’incertezza ha un costo elevato.”


